La transmission d’un patrimoine à une personne dont l’infirmité affecte la capacité de travail met en jeu deux ordres de règles distincts : le droit fiscal, qui fixe l’assiette des droits de mutation à titre gratuit, et le droit civil, qui détermine la dévolution des biens ainsi que les instruments de protection du gratifié. L’article 779, II du code général des impôts (CGI) ouvre, au titre du premier, un abattement succession handicap de 159 325 € sur la part de tout héritier, légataire ou donataire incapable de travailler dans des conditions normales de rentabilité en raison d’une infirmité physique ou mentale, congénitale ou acquise.
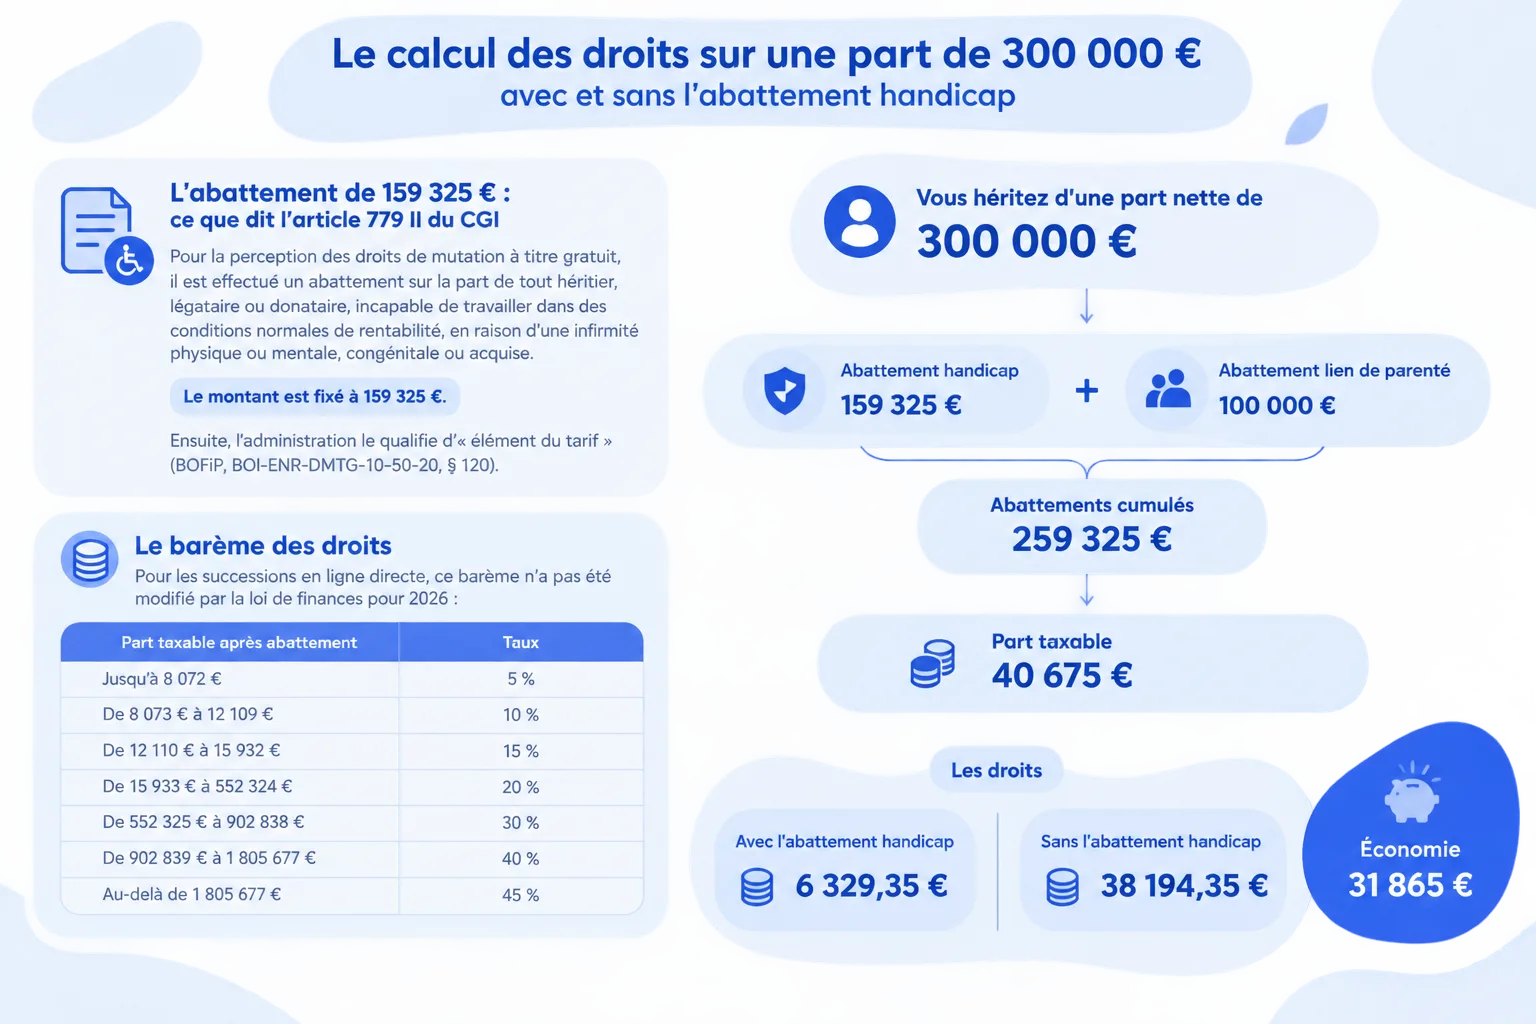
Cet abattement ne se substitue pas à celui de 100 000 € applicable en ligne directe : il s’y ajoute. Sur une part nette de 300 000 €, les droits de succession s’établissent à 6 329,35 € au lieu de 38 194,35 €, soit une réduction de 31 865 €.
La présente note expose le mécanisme, le calcul détaillé, les conditions d’application, les règles de cumul, le régime propre aux donations et à l’assurance vie, ainsi que les erreurs qui privent le contribuable de l’avantage. Les règles et les montants cités sont ceux en vigueur au 21 novembre 2026.
L’abattement de 159 325 € : ce que dit l’article 779 II du CGI
Le texte constitue le point de départ de toute analyse. Aux termes de l’article 779, II du CGI, « pour la perception des droits de mutation à titre gratuit, il est effectué un abattement sur la part de tout héritier, légataire ou donataire, incapable de travailler dans des conditions normales de rentabilité, en raison d’une infirmité physique ou mentale, congénitale ou acquise ». Le montant de l’abattement est fixé à 159 325 €.
Trois conséquences en résultent.
En premier lieu, l’avantage consiste en un abattement, et non en une exonération. Il se déduit de la part nette, soit ce qui subsiste après déduction des dettes et des frais, avant application du barème progressif. Les droits ne sont donc pas supprimés : la base sur laquelle ils sont liquidés se trouve réduite.
En second lieu, l’administration fiscale qualifie l’abattement d’« élément du tarif » (BOFiP, BOI-ENR-DMTG-10-50-20, § 120). Il ne procède pas d’une faveur : il s’applique de plein droit dès que les conditions de fond sont réunies, sous réserve d’être justifié.
En troisième lieu, l’abattement porte sur la part de chaque héritier, et non sur le patrimoine du défunt. Deux enfants appelés à la même succession ne relèvent donc pas du même calcul lorsque l’un d’eux est en situation de handicap.
La liquidation s’opère en quatre temps : détermination de la part nette revenant à l’héritier, déduction des abattements applicables, détermination de la part taxable, application du barème progressif. Pour les successions en ligne directe, ce barème n’a pas été modifié par la loi de finances pour 2026 :
| Part taxable après abattement | Taux |
|---|---|
| Jusqu’à 8 072 € | 5 % |
| De 8 073 € à 12 109 € | 10 % |
| De 12 110 € à 15 932 € | 15 % |
| De 15 933 € à 552 324 € | 20 % |
| De 552 325 € à 902 838 € | 30 % |
| De 902 839 € à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
L’exemple chiffré. Une part nette de 300 000 € supporte le cumul de deux abattements : 159 325 € au titre du handicap et 100 000 € au titre du lien de parenté, soit 259 325 €. La part taxable s’établit à 40 675 €. Les droits se calculent tranche par tranche : 403,60 € (8 072 € à 5 %), 403,70 € (4 037 € à 10 %), 573,45 € (3 823 € à 15 %) et 4 948,60 € (24 743 € à 20 %), soit 6 329,35 €.
En l’absence d’abattement handicap, la même part serait taxée sur 200 000 € et les droits atteindraient 38 194,35 €. L’écart entre les deux situations s’élève à 31 865 €, soit exactement 20 % de 159 325 € : dans cette tranche, chaque euro d’abattement réduit les droits de vingt centimes.
Qui peut en bénéficier, et qui en est exclu
La condition posée par le texte est plus exigeante qu’elle n’apparaît. Ce n’est pas le handicap en lui-même qui ouvre droit à l’abattement, mais son effet sur la capacité de travailler. Le BOFiP le précise : l’avantage « ne résulte pas de la seule prise en compte d’un handicap réel » mais de considérations économiques liées à l’incapacité de travailler (BOI-ENR-DMTG-10-50-20, § 120).
Deux situations sont visées par l’article 294 de l’annexe II au CGI :
l’héritier, le légataire ou le donataire incapable de se livrer à toute activité professionnelle dans des conditions normales de rentabilité ;
celui qui, âgé de moins de 18 ans, est incapable d’acquérir une instruction ou une formation professionnelle d’un niveau normal.
L’abattement succession personne handicapée ne dépend d’aucun taux d’invalidité : aucun pourcentage minimal n’est exigé (annexe II, article 293). Une carte mobilité inclusion (CMI) mention invalidité, l’allocation aux adultes handicapés (AAH) ou une décision de la commission des droits et de l’autonomie des personnes handicapées (CDAPH) ne confèrent pas l’abattement de plein droit. Ces pièces constituent des indices, appréciés par l’administration avec l’ensemble du dossier.
Le lien de parenté est indifférent : l’abattement s’applique « quel que soit le lien de parenté qui unit le défunt ou le donateur à l’héritier, au légataire ou au donataire » (BOFiP, § 130). Un legs consenti à un neveu, à un cousin ou à un ami handicapé ouvre donc le même droit. Une même personne handicapée peut en bénéficier autant de fois qu’elle reçoit de libéralités de donateurs distincts.
La preuve est en pratique déterminante. L’article 294 de l’annexe II au CGI cite notamment un certificat médical circonstancié, une décision de la CDAPH classant la personne dans la catégorie des handicaps graves ou la déclarant relever d’un établissement ou service d’aide par le travail (ESAT, article L. 344-2 du CASF) ou d’une entreprise adaptée (article L. 5213-13 du code du travail). Un titre de pension militaire peut également suffire s’agissant d’un grand invalide de guerre.
Trois situations d’exclusion doivent être signalées :
L’infirmité survenue à un âge avancé. L’abattement ne peut être accordé aux personnes qui, « après avoir eu une existence normale, sont atteintes d’une infirmité à un âge avancé » : l’infirmité doit être apparue au cours de la jeunesse ou de la période généralement considérée comme celle de la vie active (annexe II, article 294).
Le handicap sans effet professionnel démontré. La Cour de cassation a refusé l’abattement à un contribuable reconnu à 100 % d’incapacité, dont l’entreprise avait vu son chiffre d’affaires progresser depuis l’infirmité (Cass. com., 2 mai 1990, n° 88-18.590).
Le transfert à un autre héritier. L’abattement se calcule sur la part de celui qui remplit les conditions : la fraction non utilisée ne se reporte pas sur la part d’un frère ou d’une sœur.
Héritier retraité ou incapable de travailler : la condition qui bloque les dossiers
La recherche « abattement succession handicap retraite » correspond à une configuration fréquente : l’héritier est retraité depuis plusieurs années et la famille s’interroge sur le maintien du droit à l’abattement.
La règle est énoncée sans réserve par Service-Public.fr, sur sa fiche vérifiée le 19 août 2026 : « si la personne handicapée est retraitée, elle doit prouver que son handicap a affecté le déroulement de sa carrière professionnelle ou a diminué le montant de sa retraite ».
Le raisonnement de l’administration est cohérent avec le texte. L’article 294 de l’annexe II au CGI suppose que l’infirmité empêche de se livrer à une activité professionnelle dans des conditions normales de rentabilité. Or une personne qui a accompli sa carrière puis liquidé sa retraite n’est plus, au jour du décès, empêchée de travailler par son infirmité : elle est à la retraite. Le BOFiP en tire la conséquence : l’abattement « ne peut donc pas être accordé aux personnes qui, après avoir eu une existence normale, sont atteintes d’une infirmité à un âge avancé » (BOI-ENR-DMTG-10-50-20, § 160).
La jurisprudence est constante. Par un arrêt du 20 novembre 1990 (Cass. com., n° 89-10.444), la Cour de cassation a refusé l’abattement à un héritier retraité depuis plusieurs années, dont l’infirmité résultait de blessures de guerre mais n’avait eu aucune incidence sur le déroulement de sa carrière ni sur le montant de sa pension.
Un retraité n’est pas pour autant exclu par principe. Lorsqu’il établit que son handicap a pesé sur sa trajectoire professionnelle – carrière interrompue, temps partiel contraint, salaire réduit, passage en ESAT puis pension faible – , la condition demeure remplie. La situation s’apprécie au jour du décès ou de la donation, date du fait générateur de l’impôt.
Les pièces à réunir sont les suivantes : relevé de carrière et attestation de pension (montant et durée), décisions de la CDAPH, justificatifs de travail en milieu protégé, arrêts de travail prolongés, certificat médical exposant le lien entre l’infirmité et l’incapacité de travailler. Ce dossier se constitue avec le notaire avant la déclaration, et non après un contrôle.
L’incidence dépasse d’ailleurs la fiscalité successorale : si le proche passe de l’AAH à la retraite, les règles de cumul et de calcul de l’AAH différentielle sont modifiées, comme le détaille notre article sur AAH et retraite.
L’effet financier demeure identique lorsque la condition est remplie : 159 325 € sortent de la base taxable, soit 31 865 € de droits en moins dans la tranche à 20 %.
Cumul avec les abattements de droit commun
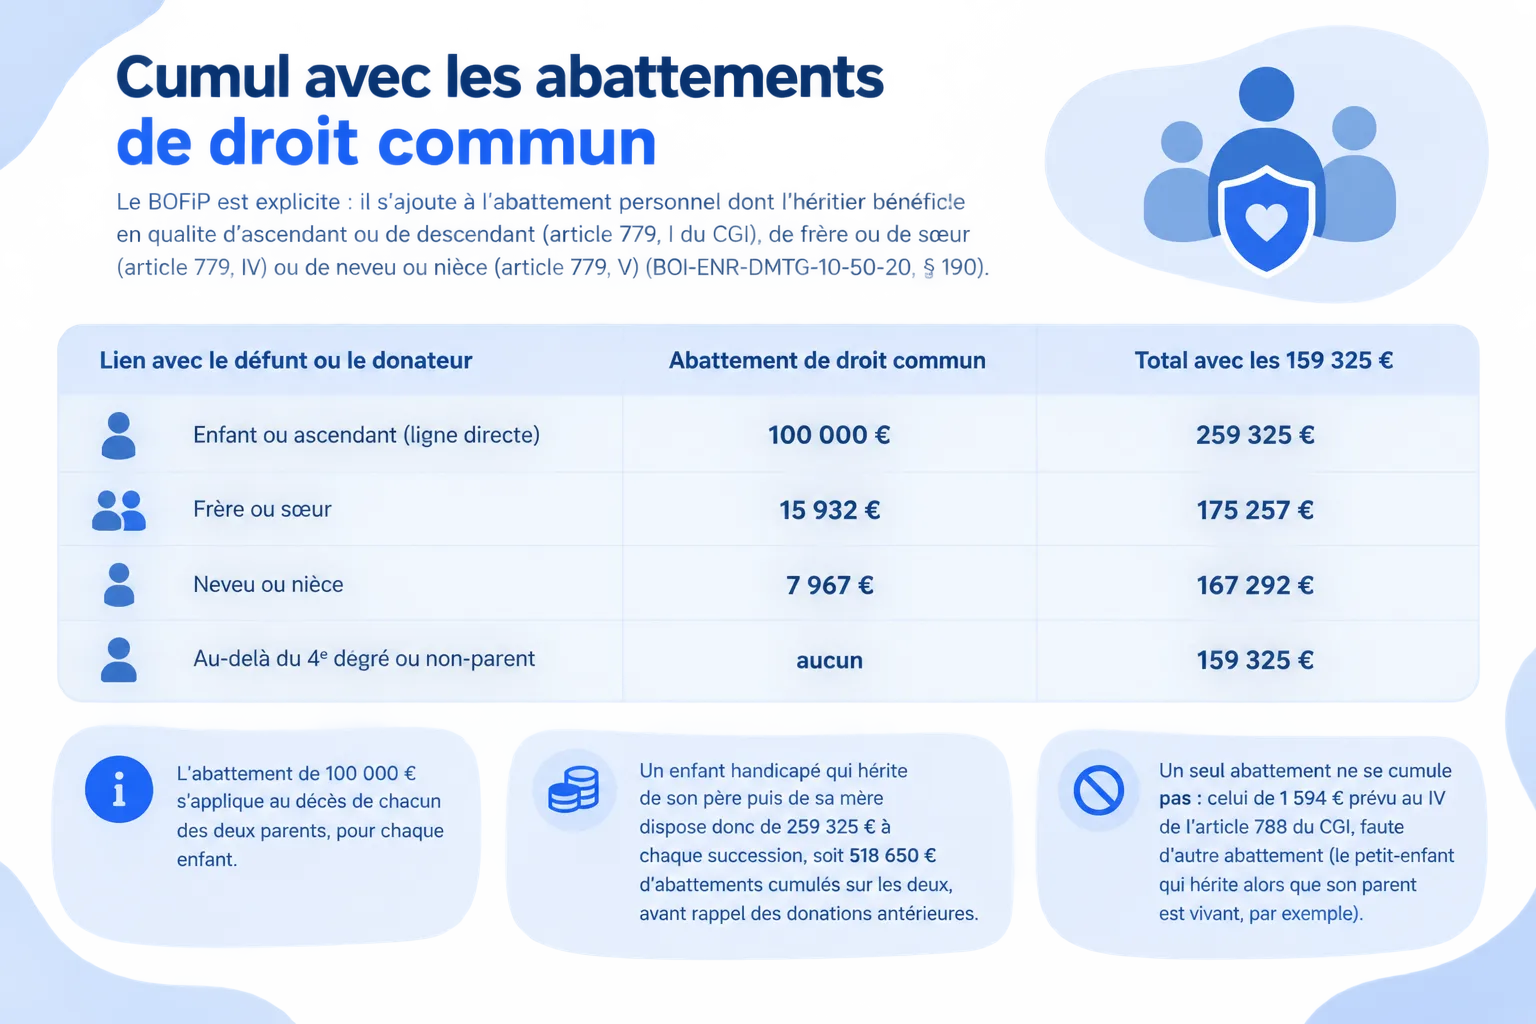
Le cumul constitue le point central du dispositif : l’abattement handicap s’ajoute aux abattements de droit commun. Le BOFiP est explicite sur ce point : il s’ajoute à l’abattement personnel dont l’héritier bénéficie en qualité d’ascendant ou de descendant (article 779, I du CGI), de frère ou de sœur (article 779, IV) ou de neveu ou nièce (article 779, V) (BOI-ENR-DMTG-10-50-20, § 190).
| Lien avec le défunt ou le donateur | Abattement de droit commun | Total avec les 159 325 € |
|---|---|---|
| Enfant ou ascendant (ligne directe) | 100 000 € | 259 325 € |
| Frère ou sœur | 15 932 € | 175 257 € |
| Neveu ou nièce | 7 967 € | 167 292 € |
| Au-delà du 4ᵉ degré ou non-parent | aucun | 159 325 € |
Deux précisions doivent être apportées.
L’abattement de 100 000 € s’applique au décès de chacun des deux parents, pour chaque enfant. Un enfant handicapé qui hérite de son père puis de sa mère dispose donc de 259 325 € à chaque succession, soit 518 650 € d’abattements cumulés sur les deux, avant rappel des donations antérieures.
Un seul abattement ne se cumule pas : celui de 1 594 € prévu au IV de l’article 788 du CGI, faute d’autre abattement (hypothèse du petit-enfant qui hérite alors que son parent est vivant). L’abattement handicap se cumule en revanche avec celui des dons faits par l’héritier à certains organismes (article 788, III du CGI).
Le cas d’un frère ou d’une sœur en fournit l’illustration. Sur une part nette de 200 000 €, les abattements ramènent la base taxable à 24 743 € (200 000 − 175 257). Les droits s’élèvent à 8 691,35 € (24 430 € à 35 %, puis 313 € à 45 %). Sans l’abattement handicap, la base taxable serait de 184 068 € et les droits de 80 387,60 €, au taux de 45 % pour l’essentiel. L’économie atteint ici 71 696 €, l’abattement retirant des euros taxés à 45 % et non à 20 %.
La donation : le même abattement, mais un délai de 15 ans à anticiper
L’abattement de 159 325 € ne concerne pas les seules successions. Il s’applique à « toutes les mutations à titre gratuit entre vifs et par décès » (BOFiP, § 130). La donation handicap, et plus précisément l’abattement donation handicap, relèvent donc du même mécanisme, à hauteur des mêmes 159 325 €.
Deux règles de temps gouvernent ce dispositif.
L’abattement s’utilise en une seule ou en plusieurs fois, tous les quinze ans. Telle est la formulation de la fiche officielle d’impots.gouv.fr (modifiée le 7 juillet 2026). Il se reconstitue par cycle de quinze ans, et non à chaque donation.
Les donations antérieures sont rappelées. L’article 784 du CGI impose de réintégrer les donations consenties depuis moins de quinze ans pour le calcul des droits. Il en résulte qu’un abattement déjà consommé ne se reconstitue pas avant l’échéance. Deux donations de 200 000 € à cinq ans d’intervalle ne produisent pas l’effet de deux abattements : elles s’additionnent et le premier abattement est déjà utilisé.
L’anticipation en tire son intérêt. Un parent peut transmettre 259 325 € à son enfant handicapé sans droits (100 000 € + 159 325 €), puis à nouveau 259 325 € quinze ans plus tard, sur un second cycle. Les donateurs se cumulent également : chaque donateur distinct – un oncle, une tante, un proche sans lien de parenté – ouvre son propre accès aux 159 325 €.
L’exemple chiffré. Des parents donnent 250 000 € à leur enfant handicapé, en pleine propriété. Les abattements de 259 325 € absorbent l’intégralité de la donation : aucun droit de donation n’est dû. Sans l’abattement handicap, la base taxable serait de 150 000 € et les droits de 28 194,35 €.
Un complément existe pour les dons de sommes d’argent : l’exonération de l’article 790 G du CGI, dans la limite de 31 865 €, sous conditions, et cumulable avec les abattements exposés ci-dessus.
Le droit civil ne suit toutefois pas la même logique que le droit fiscal. Une donation consentie à un seul enfant est en principe rapportable à la succession : elle s’impute sur sa part. Consentie hors part, elle ne peut excéder la quotité disponible (la moitié du patrimoine avec un enfant, le tiers avec deux, le quart avec trois ou plus – article 913 du code civil), sous peine de réduction. Le calcul fiscal ne dispense donc pas de l’arbitrage civil.

L’assurance vie : clause bénéficiaire et 152 500 € par bénéficiaire
L’assurance vie est fréquemment présentée comme l’instrument de transmission hors succession. Elle l’est à une condition : que la clause bénéficiaire soit rédigée et qu’elle désigne précisément la personne à protéger. Le capital versé au bénéficiaire ne passe pas par la succession.
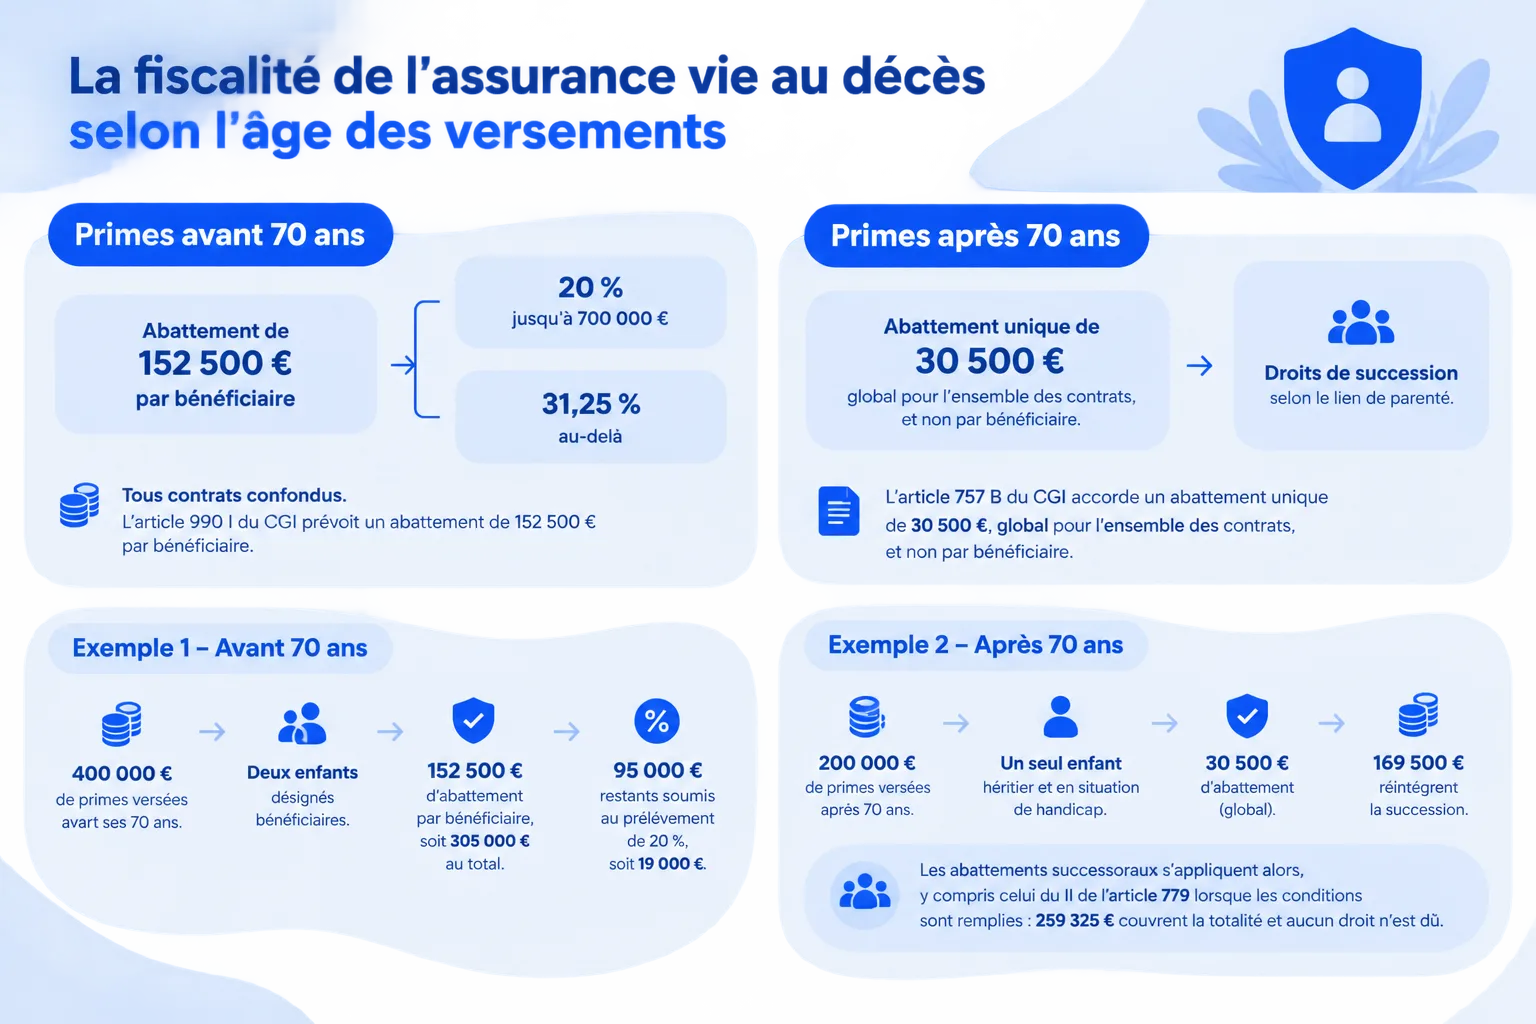
Pour les primes versées avant les 70 ans de l’assuré, l’article 990 I du CGI prévoit un abattement de 152 500 € par bénéficiaire, tous contrats confondus. Au-delà, le prélèvement est de 20 % jusqu’à 700 000 €, puis de 31,25 %.
Pour les primes versées après 70 ans, le régime diffère : l’article 757 B du CGI accorde un abattement unique de 30 500 €, global pour l’ensemble des contrats et non par bénéficiaire. Seules les primes entrent dans cette assiette, à l’exclusion des intérêts. La fraction excédentaire est soumise aux droits de succession selon le lien de parenté, avec les abattements successoraux habituels.
L’exemple chiffré. Un assuré verse 400 000 € avant ses 70 ans et désigne ses deux enfants. Chacun bénéficie de 152 500 € d’abattement, soit 305 000 € au total. Les 95 000 € restants supportent le prélèvement de 20 %, soit 19 000 €.
Second exemple : 200 000 € de primes versées après 70 ans, un seul enfant, héritier et en situation de handicap. Après l’abattement de 30 500 €, 169 500 € réintègrent la succession. Les abattements successoraux s’appliquent alors, y compris celui du II de l’article 779 lorsque les conditions sont remplies : 259 325 € couvrent la totalité et aucun droit n’est dû.
Une singularité mérite d’être signalée. Le BOFiP admet que l’abattement du II de l’article 779 du CGI « est susceptible de s’appliquer aux sommes reçues par un bénéficiaire d’un contrat d’assurance-vie non héritier, légataire ou donataire de l’assuré décédé », dès lors qu’il est incapable de travailler dans des conditions normales de rentabilité (BOI-ENR-DMTG-10-50-20, § 140). Un bénéficiaire désigné hors du cercle familial peut donc invoquer l’abattement.
Lorsque le proche est lui-même titulaire d’un contrat d’épargne handicap, la fiscalité de l’assurance vie s’applique avec des avantages supplémentaires et sans incidence sur l’AAH : notre guide sur l’épargne handicap et sa transmission détaille ce point.
Protéger un enfant handicapé après votre décès : testament, indivision, fiducie
L’abattement fiscal règle la charge des droits ; il ne traite pas la question de la gestion du patrimoine transmis. Les instruments civils répondent à une autre question : qui décide, qui conserve, et comment le bien demeure dans la famille. Chacun d’eux est exposé ci-après dans sa portée exacte.
Le testament et la quotité disponible
Le testament, olographe ou authentique, permet de désigner un légataire, y compris hors du cercle des héritiers, et de doser les parts dans la limite de la quotité disponible : la moitié du patrimoine avec un enfant, le tiers avec deux, le quart avec trois ou plus (article 913 du code civil). Un legs consenti à un enfant handicapé ouvre, comme indiqué, l’abattement de 159 325 € sur sa part.
La donation-partage et les libéralités graduelles ou résiduelles
La donation-partage organise le partage du vivant du disposant et fixe les valeurs. Elle peut intégrer deux clauses peu connues. La libéralité graduelle (article 1048 du code civil) oblige le premier gratifié à conserver les biens et à les transmettre à son décès à un second gratifié. La libéralité résiduelle (article 1057) est plus souple : seul ce qui subsiste au décès du premier gratifié est transmis.
Pour un enfant réservataire, la charge graduelle ne peut en principe porter que sur la quotité disponible (article 1054 du code civil) : sa réserve doit demeurer libre. L’arbitrage entre les deux clauses dépend de l’objectif poursuivi, préserver un patrimoine déterminé ou laisser à l’enfant un usage libre.
L’indivision, utile mais précaire
L’indivision maintient le bien entre les cohéritiers après le décès et permet une convention d’organisation. L’article 815 du code civil pose toutefois un principe difficile à contourner : « nul ne peut être contraint à demeurer dans l’indivision ». Un coïndivisaire peut donc solliciter la vente. L’indivision protège un temps ; elle ne garantit pas la destination du bien.
Le mandat de protection future et l’habilitation familiale
Le mandat de protection future (article 477 du code civil) permet d’organiser à l’avance la représentation d’un proche devenu incapable de pourvoir seul à ses intérêts ; un régime particulier autorise les parents à désigner, par acte notarié, le mandataire de leur enfant majeur dépendant. L’habilitation familiale (article 494-1 du code civil) intervient plus tard, par décision du juge, lorsque la personne ne peut plus gérer ses intérêts ; elle est exercée à titre gratuit par un proche désigné.
La fiducie, souvent citée, rarement adaptée
La fiducie (article 2011 du code civil) consiste en un transfert de biens dans un patrimoine d’affectation, géré par un fiduciaire au profit d’un ou plusieurs bénéficiaires. Elle est souvent présentée comme une solution adaptée aux personnes vulnérables, sous deux limites décisives : elle ne peut être conclue dans une intention libérale, et celle constituée par une personne physique prend fin à son décès. Un transfert gratuit à un tiers supporte en outre les droits applicables entre non-parents, soit 60 %. Elle constitue donc un instrument de gestion du vivant, et non de transmission après décès, au coût duquel il convient de procéder à une évaluation préalable.
La récupération des aides sociales sur la succession
Un patrimoine transmis peut être réduit par un créancier dont l’existence est parfois ignorée : le département, financeur de certaines aides sociales. La distinction entre les aides récupérables et les autres commande le calcul de ce qui restera effectivement au proche.
Ne sont pas récupérables sur la succession : l’AAH, la prestation de compensation du handicap (PCH), le RSA et l’allocation personnalisée d’autonomie (APA). Aucun recours n’est exercé à ce titre contre la succession ni contre les héritiers.
Sont récupérables : l’aide sociale à l’hébergement (ASH) et les frais d’hébergement et de soins de longue durée. Le département peut exercer un recours sur la succession dans la limite de l’actif net successoral et des sommes versées (article L. 132-8 du CASF), les héritiers n’ayant pas à payer sur leurs biens personnels.
Deux tempéraments doivent être relevés. D’une part, pour les personnes handicapées, l’article L. 344-5 du CASF écarte le recours lorsque les héritiers sont le conjoint, les enfants, les parents, ou la personne ayant assumé de façon effective et constante la charge de la personne handicapée, ce que recouvre précisément la définition juridique de l’aidant familial. D’autre part, le seuil de 46 000 € parfois invoqué ne vise pas l’ASH en établissement : il concerne d’autres aides, notamment l’aide sociale à domicile et le forfait journalier.
Enfin, le capital d’une assurance vie versé à un bénéficiaire désigné ne fait pas partie de la succession : il échappe à l’assiette de ce recouvrement. Tel est l’un des arguments en faveur de la clause bénéficiaire, sous réserve qu’elle soit à jour.

Les erreurs qui font perdre l’abattement
L’abattement est de plein droit en droit ; il ne l’est pas toujours en fait. Les erreurs les plus coûteuses tiennent à la preuve et à la chronologie des libéralités.
Omettre les justificatifs dans la déclaration de succession. La déclaration doit être déposée dans les six mois du décès en France métropolitaine (article 641 du CGI). L’abattement se demande et se prouve : à défaut de certificat médical circonstancié ou de décision de la CDAPH, l’administration liquide les droits sur la part entière.
Considérer que l’AAH ou la carte mobilité inclusion suffit. Aucun texte ne prévoit d’automaticité : ces documents constituent des indices, non des titres. Le lien entre l’infirmité et l’incapacité de travailler doit apparaître.
Invoquer un handicap apparu après la vie active. Une infirmité survenue à un âge avancé, après une existence normale, ne remplit pas la condition de l’article 294 de l’annexe II au CGI.
Rester muet sur la carrière d’un héritier retraité. Sans relevé de carrière ni attestation de pension démontrant l’impact du handicap, le dossier d’un retraité est fragile, comme l’illustre l’arrêt du 20 novembre 1990.
Omettre que l’abattement se joue à chaque mutation et pour chaque donateur. Un legs reçu d’un oncle ou d’un ami ouvre également le droit : le lien de parenté est indifférent.
Enchaîner les donations à moins de quinze ans d’intervalle. Le rappel fiscal de l’article 784 du CGI consomme l’abattement déjà utilisé : rien ne se reconstitue avant l’échéance.
Rechercher un cumul avec l’abattement de 1 594 €. L’abattement handicap ne se cumule pas avec celui du IV de l’article 788 du CGI ; les deux ne s’additionnent pas.
Négliger la récupération ASH avant le partage. Un recours sur succession se règle avant la distribution, et non après.
Questions fréquentes
Quel est le montant de l’abattement de succession pour une personne handicapée en 2026 ?
Il s’établit à 159 325 € sur la part de chaque héritier, légataire ou donataire incapable de travailler dans des conditions normales de rentabilité (article 779, II du CGI). Il s’ajoute aux 100 000 € de droit commun en ligne directe, soit 259 325 € au total pour un enfant.
Faut-il un taux d’invalidité ou une carte pour en bénéficier ?
Non. Aucun pourcentage d’invalidité n’est exigé et aucune carte n’est obligatoire. La carte mobilité inclusion, l’AAH ou une décision de la CDAPH facilitent la preuve ; l’administration apprécie l’ensemble des éléments, au premier rang desquels un certificat médical circonstancié.
L’abattement se cumule-t-il avec les 100 000 € ?
Oui : le cumul constitue le cœur du dispositif. L’abattement se cumule également avec celui applicable entre frères et sœurs (15 932 €) et entre oncle ou tante et neveu ou nièce (7 967 €). Il ne se cumule en revanche pas avec l’abattement de 1 594 € de l’article 788, IV du CGI.
S’applique-t-il aussi aux donations ?
Oui. Les donations relèvent du même abattement de 159 325 €, utilisable en une ou plusieurs fois tous les quinze ans et cumulable avec les abattements de donation. Les donations consenties depuis moins de quinze ans sont rappelées pour le calcul des droits.
Un héritier retraité peut-il en bénéficier ?
Oui, à la condition de démontrer que son handicap a affecté le déroulement de sa carrière ou diminué le montant de sa retraite (Service-Public.fr, fiche vérifiée le 19 août 2026). Un retraité dont l’infirmité n’a eu aucune incidence professionnelle en est écarté.
L’abattement s’applique-t-il à un legs reçu d’un non-parent ?
Oui. Le lien de parenté est indifférent : l’abattement s’applique quel que soit le lien unissant le défunt au légataire, y compris en l’absence de tout lien. Le taux applicable demeure celui des non-parents, appliqué après l’abattement.
Comment l’assurance vie s’articule-t-elle avec cet abattement ?
Les primes versées avant 70 ans bénéficient d’un abattement de 152 500 € par bénéficiaire (article 990 I du CGI). Les primes versées après 70 ans réintègrent la succession après un abattement global de 30 500 €, et les abattements successoraux, dont celui du II de l’article 779, s’appliquent alors.
Sources
Code général des impôts, article 779, II : Légifrance
Code général des impôts, articles 777 à 778 bis (barème) et 784 (rappel fiscal) : textes cités via Service-Public.fr
Code général des impôts, article 641 (délai de déclaration) : Légifrance
Code général des impôts, article 990 I (assurance vie, primes avant 70 ans) : Légifrance
BOFiP, BOI-ENR-DMTG-10-50-20, abattements sur la part nette revenant à chaque ayant droit, version du 24 mai 2023 : bofip.impots.gouv.fr
impots.gouv.fr, « Combien puis-je donner à une personne handicapée sans qu’elle ait à payer de droits ? », fiche modifiée le 7 juillet 2026 : impots.gouv.fr
Service-Public.fr, « Quels sont les droits à payer sur une succession selon le lien avec le défunt ? », fiche vérifiée le 19 août 2026 : service-public.gouv.fr
Cass. com., 20 novembre 1990, n° 89-10.444, et Cass. com., 2 mai 1990, n° 88-18.590, cités par le BOFiP BOI-ENR-DMTG-10-50-20
Code de l’action sociale et des familles, article L. 132-8 (recouvrement sur succession) : Légifrance ; article L. 344-5 et récupération des prestations : aidant.gouv.fr
Code civil, articles 477 (mandat de protection future) et 494-1 (habilitation familiale) : Légifrance et Légifrance
Code civil, articles 815 (indivision), 913 (quotité disponible), 1048 et 1054 (libéralité graduelle), 1057 (libéralité résiduelle), 2011 (fiducie)
La présente note est informative et ne remplace pas l’étude du dossier par un notaire ou un conseiller : les montants, les seuils et les régimes cités sont ceux en vigueur au 21 novembre 2026.